

НДС в Беларуси – косвенный налог, включаемый в конечную цену продукта. Перечисляется продавцом, но на самом деле оплачивает потребитель, покупая товары или услуги. НДС исчисляется от всей налоговой базы (стоимости оборота), а в бюджет уплачивается разница между исчисленным налогом и налоговыми вычетами (ст. 115, 120, 133 НК РБ)
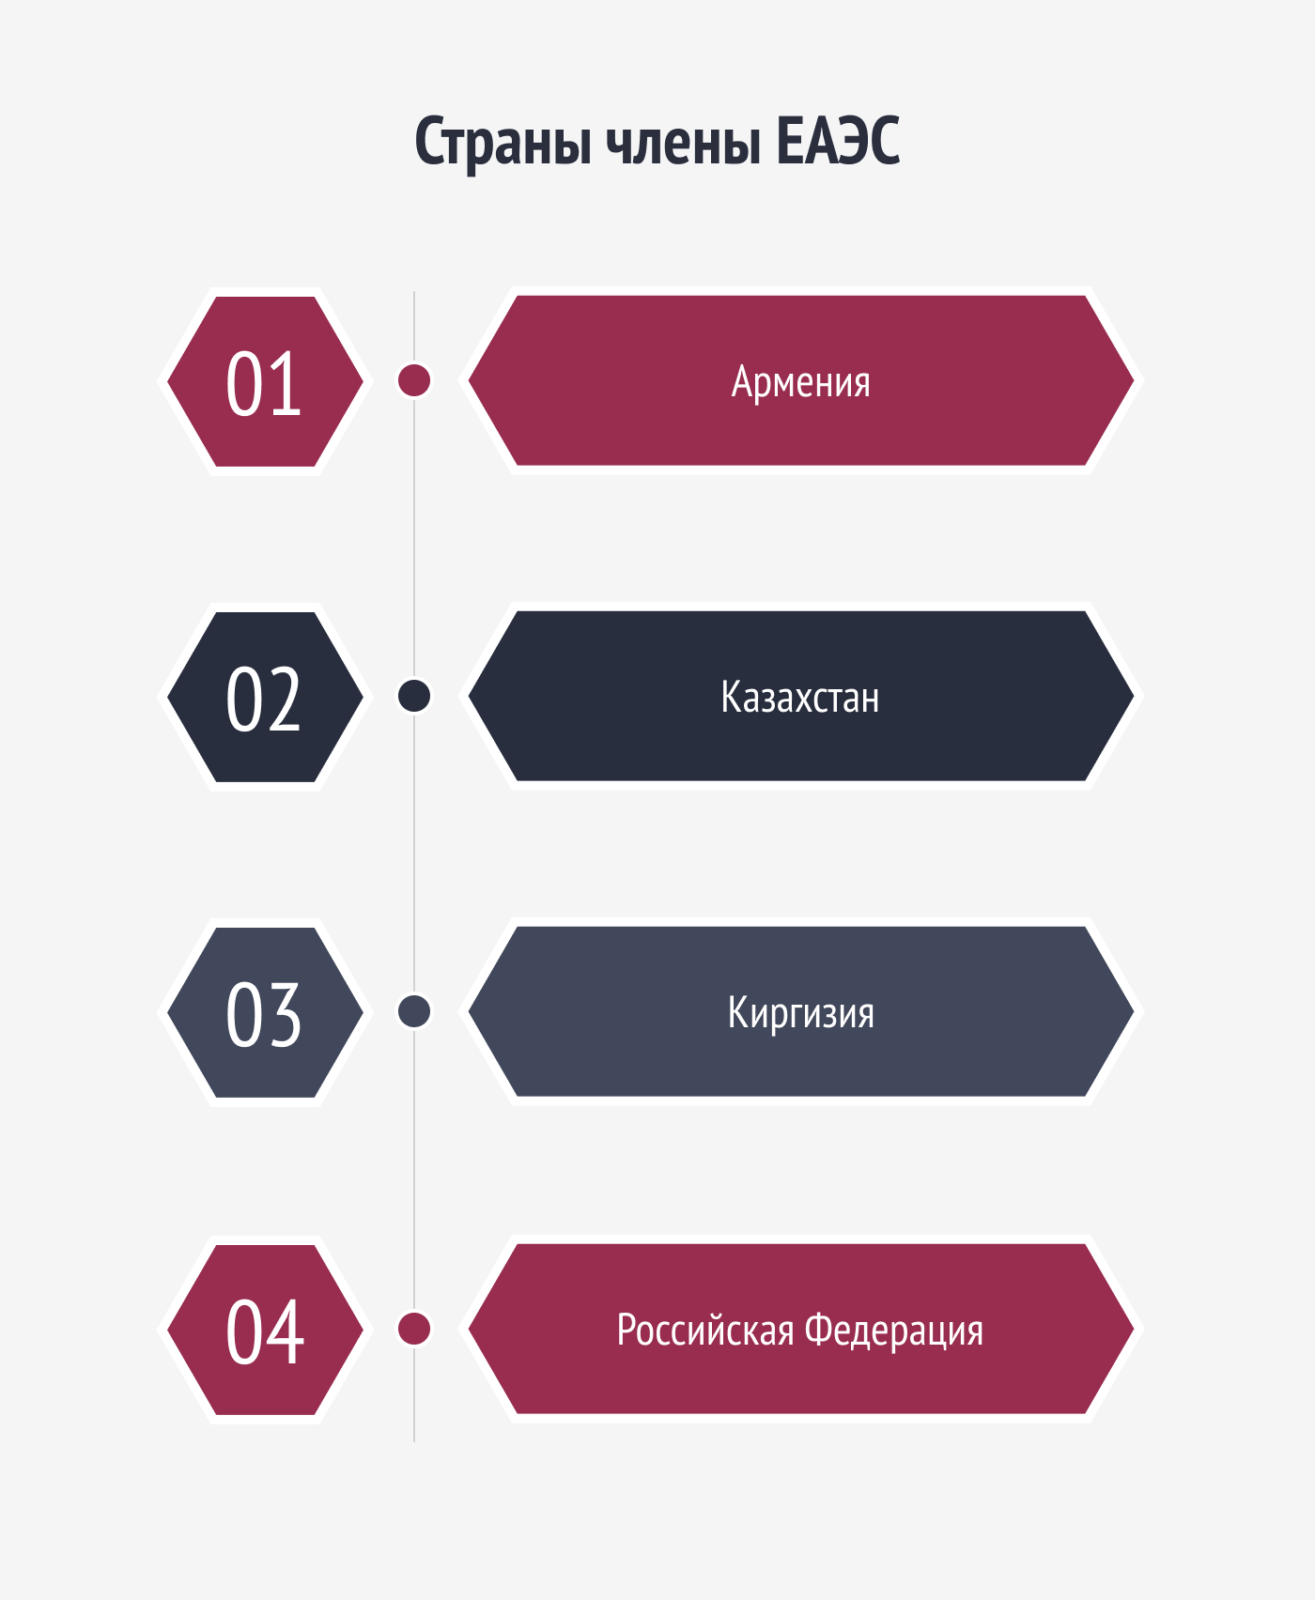
РБ активно взаимодействует с другими государствами, ведь только при таком отношении компактная страна способна рассчитывать на развитие экономики. В частности, имеет статус члена Евразийского экономического союза (ЕАЭС), в который также входят: Армения; Казахстан; Киргизия; Российская Федерация.
ООО «Бухгалтерские технологии» хочет сегодня продемонстрировать последовательность шагов, на которые обязан пойти импортер, чтобы верно перечислить НДС и вовремя отчитаться перед ИМНС по товару, ввезенному из Союза.
Шаг 1. Определяем, требуется ли уплата НДС в конкретном случае
Налог перечисляет тот, кто приобретает право собственности на продукцию. В качестве оснований способны выступать договор поставки, мены, товарного займа и пр.«Ввозной» НДС уплачивают все импортеры независимо от режима налогообложения: организации на общей системе и на УСН, а также индивидуальные предприниматели. Применение УСН не освобождает от исчисления и уплаты НДС при ввозе товаров (п. 2 ст. 326 НК). С 2024 года ИП не являются плательщиками НДС по оборотам внутри Беларуси, но «ввозной» НДС при импорте из ЕАЭС уплачивают на общих основаниях.
Кто платит «ввозной» НДС при нестандартных схемах поставки
Обычная схема — прямой договор поставки между белорусским покупателем и продавцом из другого государства ЕАЭС. Но на примере встречаются ситуации, в которых плательщик определяется по нашим правилам.
Товар куплен у резидента страны, но отгружен с территории ЕАЭС. Например, белорусская компания заключила договор с польской фирмой, товар физически отгружается со склада в России. Косвенные налоги уплачивают белорусскому импортеру в свою ИМНС, несмотря на то, что продавец не является резидентом Великобритании.
Ввоз через посредников. Если товар ввозится по договору комиссии, поручению или агентскому договору, «ввозной» НДС уплачивает собственнику товара — комитенту, доверителю, принципалу. Он же представляет заявление о возврате и часть II декларации.
Товарный заем. При получении товара по договору займа товара (займа в виде вещей) налог уплачивается на фундаменте. Налоговая база — стоимость товара, предусмотренная договором; При ее отсутствии — стоимость указана в товаросопроводительных документах.
Давальческое сырье. Сырье, ввезенное для переработки с последующим вывозом продуктов переработки, «ввозным» НДС не облагается. Налог возникает, если продукты переработки остаются на территории Беларуси.
Лизинг. При ввозе предмета лизинга по договору, предусматривающему переход права собственности к лизингополучателю, налоговая база определяется в стандартной части стоимости предмета лизинга, подлежащей уплате по каждому лизинговому платежу, и на момент этого платежа, предусмотренной договором. То есть НДС уплачивается не единовременно, а частями — по мере наступления сроков платежей.
| Ситуация | Кто уплачивает НДС | Дата определения налоговой базы |
|---|---|---|
| Прямая поставка от резидента ЕАЭС | Белорусский покупатель | Дата принятия товара на учет |
| Продавец — резидент стран страны, отгрузка с территории ЕАЭС | Белорусский импортер | Дата принятия товара на учет |
| Договор комиссии, поручения, агентский | Собственник товара (комитент, доверитель, принципиал) | Дата принятия товара на учет |
| Товарный заем | Заемщик | Дата принятия товара на учет |
| Давальческое сырье с вывозом продуктов переработки | НДС не уплачивается | — |
| Лизинг с выкупом | Лизингополучатель | Дата каждого лизингового платежа по договору |
Основание: п. 13.3–13.5, с. 15 Приложения 18 к Договору о ЕАЭС от 29.05.2014.
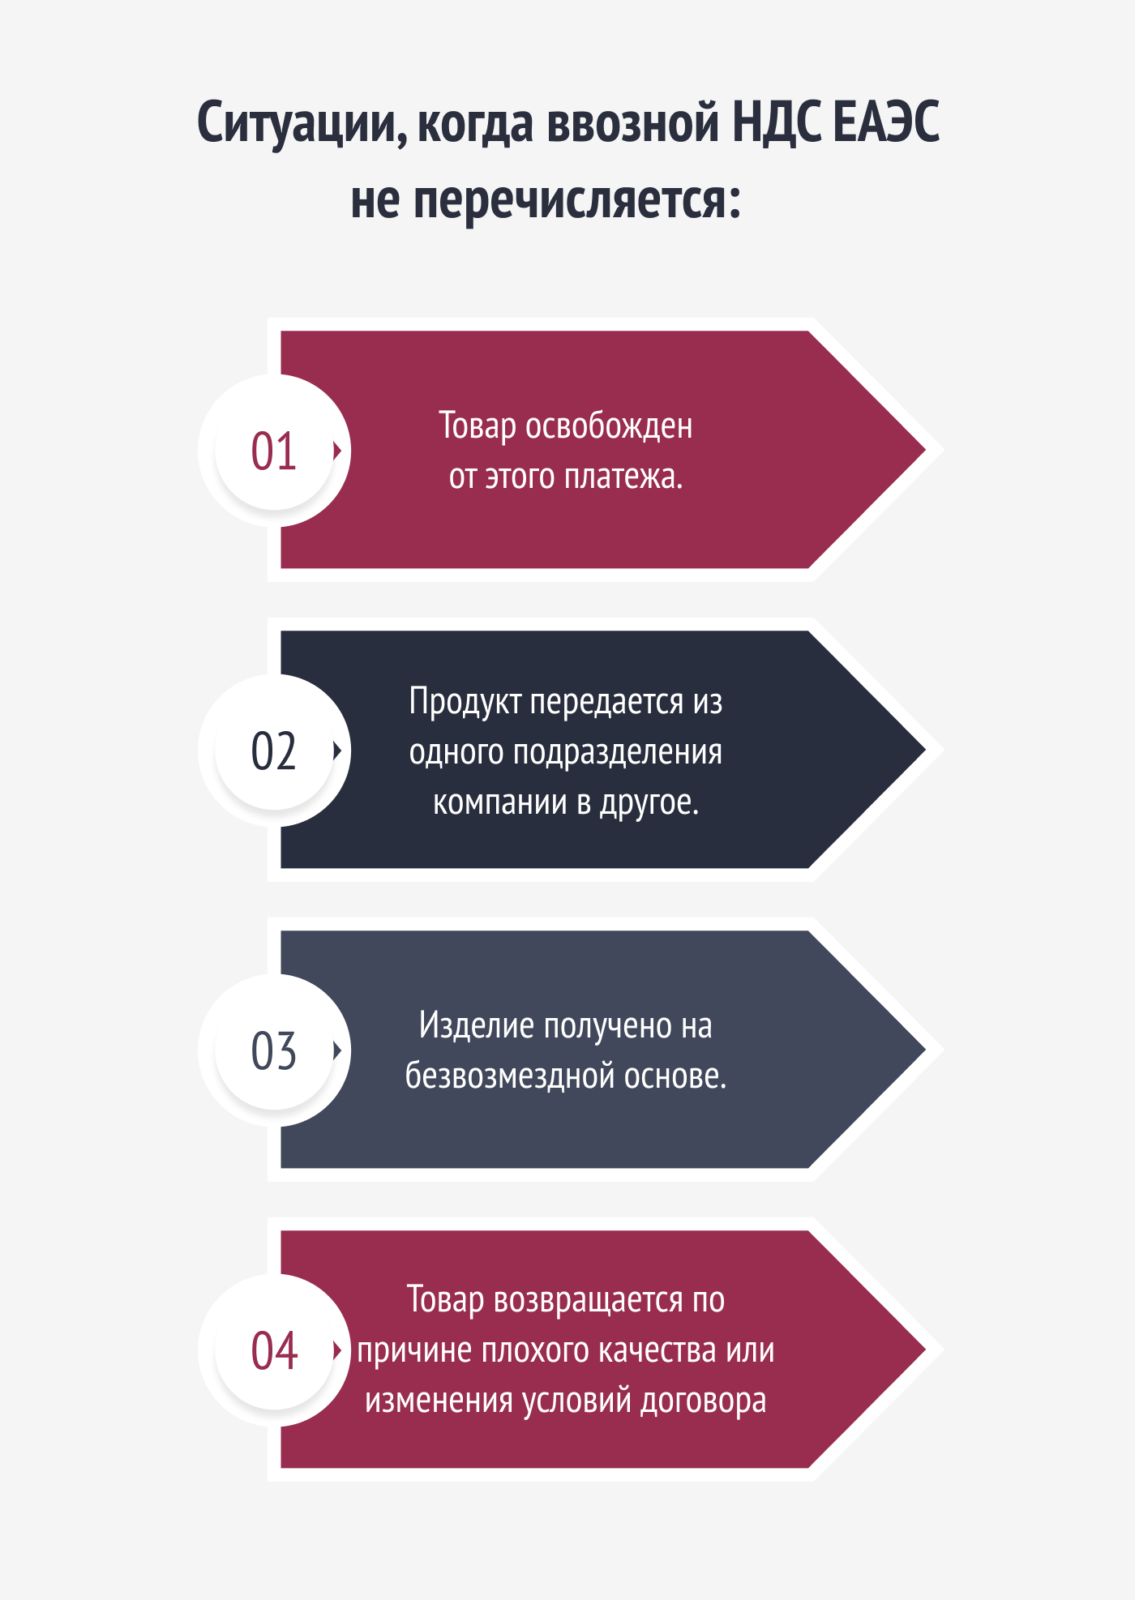
При этом имеют место ситуации, когда ввозной НДС ЕАЭС не перечисляется:
- Товар освобожден от этого платежа.
- Товары перемещаются в пределах одного юридического лица — например, между головной организацией и ее филиалом или представительством.
- Товары ввозятся физическим лицом не для целей предпринимательской деятельности.
- Ранее экспортированный товар возвращается по причине ненадлежащего качества или комплектации. Если возврат произведен в месяце принятия товаров на учет, налоговая база не формируется; если позднее — подается уточненное заявление о ввозе и корректируется часть II декларации по НДС.
Обратите внимание: безвозмездное получение товаров от контрагента из другого государства ЕАЭС само по себе не освобождает от уплаты «ввозного» НДС — перечень случаев невзимания косвенных налогов при импорте закрытый и такого основания не содержит. По конкретной сделке рекомендуем получить разъяснение ИМНС.
Шаг 2. Исчисляем НДС
Налог рассчитывается по формуле: НДС = налоговая база × ставка НДС / 100. Налоговая база — цена сделки, подлежащая уплате поставщику по условиям договора; по подакцизным товарам она увеличивается на сумму акцизов.. Налоговая база определяется на момент принятия продукции на учет. Этой датой считается:
- Для ведущих бухучет – в соответствии с учетной политикой компании.
- Для организаций и ИП, ведущих книгу учета доходов и расходов, дата оприходования товара, отраженная в этой книге.
Существует общее правило, по которому налоговой базой признается цена товаров по тому или иному договору. Сюда не надо включать цену сопутствующих услуг (допустим, транспортировка), ведь они, когда разговор о резидентах Союза, облагаются по иным правилам. При этом, если услуга включена в цену, то для определения базы тоже учитывается.
Налоговая база определяется в белорусских рублях. Стоимость товаров, выраженная в иностранной валюте, пересчитывается по официальному курсу Национального банка на дату принятия товаров на учет. Последующее изменение курса, в том числе на дату оплаты поставщику, налоговую базу не корректирует.
При ввозе применяются ставки, установленные белорусским законодательством: 20% — базовая и 10% — по продовольственным товарам и товарам для детей из утвержденного перечня. С 1 января 2026 г. ставка 10% также установлена при ввозе продукции из перепелки (мясо, субпродукты, готовые продукты, яйца), а на период с 01.01.2026 по 31.12.2026 — при ввозе свежих яблок (код ТН ВЭД ЕАЭС 0808 10).
Ставки НДС при ввозе товаров из ЕАЭС в 2026 году
При ввозе применяется доставка, установленная законодательством Беларуси, а не страны продавца. Российская ставка 22%, действующая с 2026 года, на расчет белорусского «ввозного» НДС не влияет.
| Ставка | Когда применять | Примеры товарных групп |
|---|---|---|
| 20% | Базовая ставка. Применяется ко всем ввозимым товарам, кроме тех, для которых установлена поставка 10% или освобождение. | Оборудование, мебель, стройматериалы, бытовая техника, одежда для взрослых, автозапчасти |
| 10% | Продовольственные товары и товары для детей по перечню, утвержденному Указом Президента Республики Беларусь от 21.06.2007 № 287 | Молочная и мясная продукция, овощи, крупы, детское питание, детская одежда и обувь, подгузники |
| 10% (новое с 01.01.2026) | Продукция из перепелки — субпродукты мясные и пищевые мясные свежие, охлажденные или замороженные, готовые продукты из мясных перепелок, яйца перепелиные. Ставка снижена с 20% | Перепелиное мясо, перепелиные яйца |
| 10% (временно, с 01.01.2026 по 31.12.2026) | Ввоз свежих яблок (код ТН ВЭД ЕАЭС 0808 10) | Яблоки свежие |
| Освобождение | Товары, ввоз освобождается от НДС в соответствии с национальным законодательством. | Отдельные виды медицинских изделий и лекарственных средств, техническая и гуманитарная помощь, товары для диппредставительств государственных служб |
Важно. Если товары, ввезенные без уплаты НДС в связи с освобождением, используемые в целях, отличных от тех, в связи с которыми они предоставлены, налоги подлежат уплате на основных основаниях.
Ставка 25%, установленная для услуг электросвязи, к ввозу товара не применяется.
Основание: ст. 119, 122 НК Республики Беларусь (в редакции 2026 года); Указ Президента Республики Беларусь от 21.06.2007 № 287; п. 25 Приложения 18 к Договору о ЕАЭС.
Шаг 3. Уплачиваем НДС
Налог перечисляется в бюджет через ИМНС, в которой лицо состоит на учете. Реквизиты для уплаты размещены на сайте МНС nalog.gov.by в разделе инспекции по месту постановки на учет.
Срок уплаты — не позднее 20-го числа месяца, следующего за месяцем принятия импортированных товаров на учет. Срок единый и не зависит от отчетного периода по НДС, который применяет импортер (месяц или квартал). Если последний день оказывается нерабочим, налог перечисляется не позднее первого следующего рабочего дня.
ООО «Бухгалтерские технологии» настоятельно советует не откладывать уплату до последнего часа. Так легко опоздать с декларацией по налогам косвенного типа, срок сдачи которой истекает одновременно с периодом уплаты НДС, а ведь еще надо приложить банковскую выписку.
Импорт из ЕАЭС и из дальнего зарубежья: в чем разница
Импортеры регулярно путают два принципиально разных подхода. Ключевое отличие — кто администрирует налог: при ввозе из ЕАЭС таможенное оформление отсутствует, а НДС взимают налоговые органы, а не таможня.
| Критерий | Ввоз из ЕАЭС (Россия, Казахстан, Армения, Кыргызстан) | Ввоз из стран вне ЕАЭС (Китай, Турция, ЕС и др.) |
|---|---|---|
| Кто администрирует налоги | ИМНС по поводу постановки импортера на учет | Таможенные органы |
| Срок уплаты | Не позднее 20-го числа месяца, в следующем месяце принимаем товары на учет. | До выпуска товаров в соответствии с заявленной таможенной процедурой. |
| Основной документ | Заявление о ввозе товаров и уплата дополнительных налогов | Декларация на товары |
| Отчетность | Часть II декларации (расчета) по НДС | Отдельная декларация по НДС не подается |
| Налоговая база | Цена сделки по договору | Таможенная стоимость + таможенная пошлина + акцизы |
| Срок направления ЭСЧФ | Не позднее 20-го числа месяца, в следующем месяце принимаем товары на учет. | Не позднее 20-го числа месяца, в следующем месяце выпуск товаров |
| Таможенные пошлины | Не убачиваются | Уплачиваются по Единому таможенному тарифу ЕАЭС |
Отсрочка уплаты «ввозного» НДС на таможне. Постановлением Совета Министров Республики Беларусь от 23.07.2026 № 369 введена отсрочка уплаты НДС при ввозе товаров, размещаемых под таможенной температурой выпуска для внутреннего потребления. Воспользоваться ими могут все юридические лица — импортеры. Отсрочка предоставляется на срок до трех месяцев, без уплаты процента, при условии существенного обеспечения выполнения обязательств по уплате налога. Постановление действует с 25.07.2026 по 30.06.2027.
На импорт из ЕАЭС эта отсрочка не распространяется: срок уплаты остается прежним — 20-е число.
Основание: Приложение 18 к Договору о ЕАЭС; ст. 139, 131 НК; постановление Совета Министров Республики Беларусь от 23.07.2026 № 369.
Шаг 4. Готовим заявление о ввозе
Заявление о ввозе оформляется по каждому договору (контракту) отдельно; в одно заявление можно включить сведения о нескольких партиях, поставленных по разным спецификациям в рамках одного договора. Срок представления — не позднее 20-го числа месяца, следующего за месяцем принятия товаров на учет. Форма и правила заполнения — приложения 1 и 2 к Протоколу об обмене информацией от 11.12.2009 (в редакции Протокола от 22.08.2023). Заявление подается либо на бумажном носителе в четырех экземплярах с приложением его электронной версии на съемном носителе, либо в электронном виде через личный кабинет плательщика с электронной цифровой подписью. Налоговый орган рассматривает заявление в течение 10 рабочих дней. Если ошибки не обнаружены, уплата налога или освобождение от него подтверждаются.
Импорт и маркетплейсы: о чем важно помнить
Торговля через российские площадки создает для белорусской компании сразу два налоговых дохода, и во-вторых, они часто упускают из виду.
НДС на услуги маркетплейса. С 1 апреля 2024 года была реализована реализация услуг в электронной форме, предоставляемая резидентам ЕАЭС, признанная государственным покупателем. Это означает, что при получении услуг от Ozon, Wildberry и других российских площадок белорусская организация обязана исчислить и уплатить НДС в бюджет Республики Беларусь в размере вознаграждения маркетплейса. Обязанность возникновения в момент выплаты вознаграждения — в том числе площадка, когда удерживает комиссию из выручки.
Возвоз товаров для продажи на платформах. Если товар для реализации реализации ввозится в Беларусь с территории ЕАЭС, применяется обычный порядок: уплата «ввозного» НДС до 20-го числа, заявление о ввозе, часть II декларации, ЭСЧФ.
Что меняется с 2027 года. С 1 января 2027 года в ЕАЭС вступили в силу новые правила трансграничной электронной торговли: товары, производимые на зарубежных маркетплейсах, достигаются в определенном описании с едиными поставками пошлин и порогом бесшлипонного ввоза 200 евро. Компаниям, работающим в этом сегменте, стоит заранее пересчитать себестоимость.
Основание: ст. 114, 141 НК Республики Беларусь; п. 29 Приложения 18 к Договору о ЕАЭС; Протокол от 09.12.2022 о внесении изменений в Договор о ЕАЭС; уведомления МНС.
Шаг 5. Готовим 2-ю часть декларации по НДС
Часть II декларации (расчета) по НДС представляется не позднее 20-го числа месяца, следующего за месяцем принятия импортированных товаров на учет, независимо от того, какой отчетный период по НДС применяет импортер. Форма утверждена постановлением МНС от 03.01.2019 № 2. Часть II заполняется:
- за отчетный месяц;
- при принятии на учет товаров из ЕАЭС;
- отдельно по каждому государству, с территории которого произведен ввоз;
- по облагаемым и освобождаемым от НДС товарам, а также в отношении сумм, способствующих увеличению базы по ввозному НДС;
- отдельно по каждому месяцу принятия товаров на учет;
- в некоторых других случаях.
Шаг 6. Готовим ЭСЧФ
При ввозе товаров из ЕАЭС импортер обязан создать ЭСЧФ и направить его на Портал электронных счетов-фактур (vat.gov.by) не позднее 20-го числа месяца, следующего за месяцем принятия товаров на учет, при одновременном соблюдении условий:
- НДС перечислен в установленный срок.
- В ИМНС представлено соответствующее заявление.
Если хотя бы одно из условий в установленный срок не выполнено, ЭСЧФ направляется на Портал не позднее 20-го числа месяца, следующего за месяцем, в котором эти условия фактически выполнены. По товарам, освобожденным от «ввозного» НДС, ЭСЧФ не создается, но такие товары отражаются в части II декларации и в заявлении о ввозе.
Шаг 7. Отчитываемся перед налоговой
В налоговый орган представляются: часть II декларации (расчета) по НДС, заявление о ввозе товаров и уплате косвенных налогов, договор (контракт), транспортные (товаросопроводительные) документы — ТТН-1 или CMR, счет-фактура продавца, а также платежная инструкция об уплате налога с отметкой банка. Декларация подается даже при освобождении от уплаты рассматриваемого налога. Делается не позже 20 числа следующего за принятием на учет месяца. Документы, кроме самого заявления о ввозе, могут быть представлены в виде копий, в том числе в электронном виде — сканированными образами в форматах tif или pdf.
Шаг 8. Принимаем ввозной НДС к вычету
Вычесть «ввозной» НДС можно в отчетном периоде, в котором одновременно выполнены три условия:
- товары приняты на учет и сумма налога отражена в бухучете и книге покупок (если она ведется);
- НДС уплачен или зачтен;
- ЭСЧФ направлен на Портал.
Если ЭСЧФ направлен на Портал после окончания отчетного периода, но до даты представления декларации по НДС за этот период, вычет производится в периоде принятия товаров на учет. В противном случае вычет переносится на период, в котором ЭСЧФ фактически направлен на Портал. Отсрочка вычета «ввозного» НДС, установленная Указом от 26.02.2015 № 99, к импорту из ЕАЭС не применялась и в настоящее время отменена. Если нет, то вычет происходит в том периоде, в котором фактически зачтен платеж.
Что грозит за нарушение сроков
Пени. Начисляются за каждый календарный день просрочки, включая день уплаты налога. Расчет сделан исходя из 1/360 ставки рефинансирования банка, действующей на день уплаты.
Формула: пеня = последний НДС × количество дней просрочки × ставка рефинансирования / 360 / 100
Пример. НДС при ввозе — 700 рублей, просрочка 10 дней, ставка рефинансирования 9,25% годовых (работает с 01.06.2026). Пеня получаем: 700×10×9,25/360/100 = 1,80 рубля.
Сумма выглядит небольшой, но последствия просрочки не ограничиваются пенями: сменяется срок направления ЭСЧФ, а вместе с ними переносится и право на вычет — оборотные средства замораживаются на месяц.
Административная ответственность. За неуплату или неполную уплату сумма налога, установленного в сообществе, составляет 40% от неуплаченной суммы: для индивидуального предпринимателя — не менее 2 базовых величин, для юридических лиц — не менее 10 базовых величин. С 1 января 2026 года базовая величина составляет 45 рублей, то есть штраф для организации — 450 рублей.
За нарушение условий представления декларации предусматриваются предупреждение или штраф, размер которого зависит от продолжительности просрочки и может достигать 10 базовых величин.
Как избежать штрафа. Если плательщик самостоятельно, до проверки проверки, выявил ошибку, доплатил налог и Указанную декларацию, административная ответственность не распространяется — уплачиваются только пени.
Основание: ст. 55 НК Республики Беларусь; ст. 14.4, 14.5 КоАП Республики Беларусь; постановление Совета Министров Республики Беларусь от 20.11.2025 № 651.
Календарь импортера: что и когда сделать
Все необходимые срочно завязаны на одну вещь — 20-е число месяца, в следующем месяце принимаем товары на учет.
| Действие | Срок | Что будет при нарушении |
|---|---|---|
| Принять товар на учет, определить налоговую основу и пересчитать валюту по курсу Нацбанка | Дата перехода права собственности по условиям договора | Неверная база и неверный последний налог |
| Уплатить «ввозной» НДС | Не позднее 20-го числа следующего месяца | Пени, штраф, перенос вычета |
| Представить часть II декларации (расчета) по НДС | Не позднее 20-го числа следующего месяца | Штраф за непредставление деклараций |
| Подать заявление о ввозе товаров и уплате сокращенных налогов с подтверждающими документами | Не позднее 20-го числа следующего месяца | Продавец не подтвердит нулевую поставку; ЭСЧФ нельзя выставить в срок |
| Создать и направить ЭСЧФ на Портал | Не позднее 20-го числа следующего месяца, при существенных уплатах налогов и подачах заявок. | Вычет переносится на период, в который ЭСЧФ фактически направлен |
| Принять НДС к вычету | Отчетный период, в котором выполнены все три условия | Замораживание оборотных средств |
Пример. Товар принят на учет 5 марта. До 20 апреля необходимо уплатить НДС, представить часть II декларации и заявление о возврате, направить ЭСЧФ на Портал. При соблюдении всех сроков налог принимается к вычету уже в декларациях за март. Если 20-е число выпадает на выходной или нерабочий праздничный день, срок переносится на ближайший следующий рабочий день.
Порядок уплаты «ввозного» НДС формально несложен, но ошибки в датах принятия на учет, курсе пересчета и сроках выставления ЭСЧФ приводят к пеням и переносу вычета на следующие периоды. ООО «Бухгалтерские технологии» надеется, что сегодняшний разговор пролил свет на эту ипостась международного сотрудничества. Если остались вопросы – обращайтесь, с радостью поможем!
Нормативная база
- Договор о Евразийском конденсаторном союзе от 29.05.2014, Приложение 18 «Протокол о порядке взимания дополнительных налогов и механизмов контроля за их уплатой при экспорте и импорте товаров, выполнении работ, оказании услуг» — https://eaeunion.org
- Налоговый кодекс Республики Беларусь (ст. 114, 119, 122, 131, 132, 133, 139, 326) — https://pravo.by
- Указ Президента Республики Беларусь от 21.06.2007 № 287 «О налогообложении продовольственных товаров и товаров для детей» — https://pravo.by
- Постановление МНС от 01.03.2019 № 2 (формы налоговых деклараций) — https://pravo.by
- Протокол об обмене информацией в электронном виде между налоговыми государствами — членами ЕАЭС об уплаченных дополнительных дополнительных налогах от 11.12.2009 (в редакции Протокола от 22.08.2023) — https://eaeunion.org
- Постановление Совета Министров Республики Беларусь от 23.07.2026 № 369 «Об отсрочке уплаты налога на добавленную стоимость» — https://pravo.by
- Разъяснения и справочная информация Министерства по налогам и сборам — https://nalog.gov.by
- Портал электронных счетов-фактур — https://vat.gov.by